Empresários e pequenos empreendedores precisam começar, a partir de setembro de 2026, a avaliar decisões relacionadas ao regime tributário que poderão impactar o planejamento financeiro e a forma de recolhimento de impostos a partir de 2027. As mudanças estão relacionadas à implantação da Reforma Tributária sobre o consumo e à possibilidade de empresas do Simples Nacional optarem por uma forma diferente de recolhimento do IBS e da CBS.
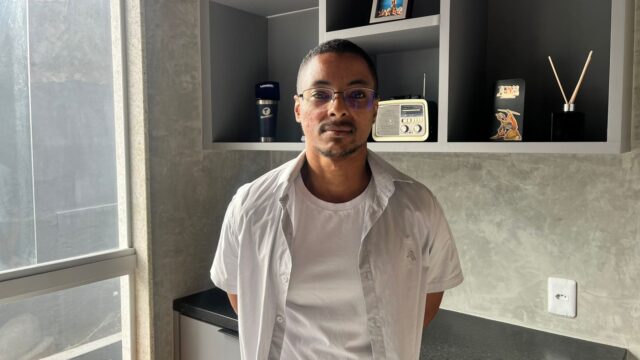
O assunto foi discutido durante entrevista no Jornal Transbrasil, com o contador Tiago Damasceno, que explicou as principais mudanças e chamou a atenção para a necessidade de os empresários não tomarem decisões sem antes analisar o próprio faturamento, atividade e estrutura tributária.
Atualmente, o Simples Nacional é um regime criado para facilitar o recolhimento de impostos por pequenos negócios. Segundo o contador, o sistema atende desde o Microempreendedor Individual (MEI), cujo limite de faturamento anual é de R$ 81 mil, até empresas com faturamento de até R$ 4,8 milhões por ano.
Com a Reforma Tributária, entram em cena dois novos tributos sobre o consumo: a Contribuição sobre Bens e Serviços (CBS), de competência federal, e o Imposto sobre Bens e Serviços (IBS), de competência estadual e municipal. Eles substituirão gradualmente tributos atualmente cobrados sobre o consumo e a prestação de serviços.
Empresas terão que avaliar forma de recolhimento
Uma das principais questões para as empresas do Simples Nacional será a possibilidade de optar pelo recolhimento do IBS e da CBS dentro ou fora do regime simplificado.
De acordo com Tiago Damasceno, quem permanecer no modelo atual, com os tributos recolhidos dentro do Simples, não precisará fazer nenhuma alteração. Já a opção pelo recolhimento dos novos tributos fora do Simples poderá permitir o aproveitamento de créditos tributários ao longo da cadeia de produção e comercialização.
“Se pagar por fora, você pode usar o chamado crédito da cadeia tributária”, explicou o contador, citando como exemplo um pequeno mercado que compra produtos de um atacadista e pode utilizar créditos gerados anteriormente para reduzir o valor do imposto a pagar.
Apesar da possibilidade de aproveitamento dos créditos, Damasceno destacou que o modelo exige mais controle e pode tornar a apuração tributária mais complexa. Por isso, a escolha não deve ser feita apenas com base na expectativa de pagar menos impostos.
Prazo começa em setembro
Segundo o contador, as empresas terão entre 1º e 30 de setembro de 2026 para fazer a opção relacionada à forma de recolhimento. Caso a empresa escolha o modelo e posteriormente decida desistir, haverá possibilidade de alteração até 30 de novembro.
A recomendação é que o empresário analise previamente qual alternativa é mais vantajosa para sua realidade.
“Isso vai depender do serviço que você faz e da base de cálculo que você vai ter. Isso tudo se calcula por volta do faturamento”, explicou.
Prestadores de serviços também serão afetados
A mudança também alcançará empresas que trabalham com prestação de serviços. Nesse caso, o aproveitamento de créditos dependerá, entre outros fatores, da emissão correta das notas fiscais e da estrutura da operação.
O contador ressaltou que o impacto poderá ser diferente de acordo com a atividade exercida e com a forma de tributação da empresa. No Simples Nacional, por exemplo, existem diferentes anexos e alíquotas, e o chamado Fator R pode influenciar a tributação de determinadas empresas de serviços.
Atualmente, o Fator R considera a relação entre a folha de salários e a receita bruta da empresa nos últimos 12 meses. Com as novas regras, haverá alteração na forma de apuração desse cálculo.
Escolha errada pode aumentar os custos
Durante a entrevista, Tiago Damasceno alertou que uma decisão equivocada pode fazer com que determinadas empresas passem a pagar mais impostos.
Segundo ele, ainda há informações importantes que dependem da regulamentação e da definição das alíquotas definitivas do IBS e da CBS. Por isso, não é possível afirmar, neste momento, qual será o impacto final da reforma para todos os pequenos negócios.
Para o contador, a possibilidade de aproveitar créditos tributários pode ser uma vantagem do regime regular, mas é necessário colocar na ponta do lápis se essa alternativa realmente compensa para cada empresa.
Dívidas podem impedir opção
Outro ponto destacado durante a entrevista foi a situação fiscal das empresas. Damasceno orientou os empresários a manterem as obrigações tributárias em dia e não deixarem débitos do Simples Nacional para o próximo ano.
Segundo ele, uma empresa com pendências pode enfrentar restrições para permanecer ou optar pelo regime, podendo ser direcionada para alternativas de tributação consideradas mais onerosas, como o Lucro Presumido ou o Lucro Real.
“Eu já vi muita gente perguntando como a reforma tributária vai mudar e dizendo: ‘vou deixar tudo para o ano que vem’. Não é bem assim”, alertou.
Reforma ainda gera dúvidas
Apesar de a Reforma Tributária ter sido aprovada e estar em fase de implementação, diversos detalhes ainda estão sendo regulamentados. Em 2026, haverá uma etapa de teste dos novos tributos, com alíquotas experimentais para CBS e IBS.
O contador destacou que o cenário ainda pode sofrer alterações durante as discussões e regulamentações que ocorrerão ao longo do período.
A reforma também prevê o chamado Imposto Seletivo, destinado a determinados produtos considerados prejudiciais à saúde ou ao meio ambiente, como bebidas alcoólicas, cigarros e produtos relacionados à extração de minerais.
Orientação profissional é recomendada
Diante da complexidade das novas regras, a principal orientação para os empresários é evitar decisões tomadas apenas com base em informações recebidas pelas redes sociais ou de forma informal.
Para Tiago Damasceno, cada empresa precisa avaliar individualmente fatores como faturamento, atividade econômica, folha de pagamento, clientes, fornecedores e possibilidade de geração e aproveitamento de créditos tributários.
A recomendação é procurar um contador antes de escolher a forma de recolhimento que será adotada a partir de 2027.
“Continue deixando suas contas em dia e fique atento ao que o Ministério da Fazenda vai exercer na reforma tributária. Busque sempre a orientação”, afirmou.
As mudanças fazem parte de uma transição que deverá alterar gradualmente a estrutura de tributação sobre o consumo no país. Para os pequenos negócios, o desafio será entender as novas regras com antecedência e escolher o modelo que melhor se adapta à realidade financeira e operacional de cada empresa.